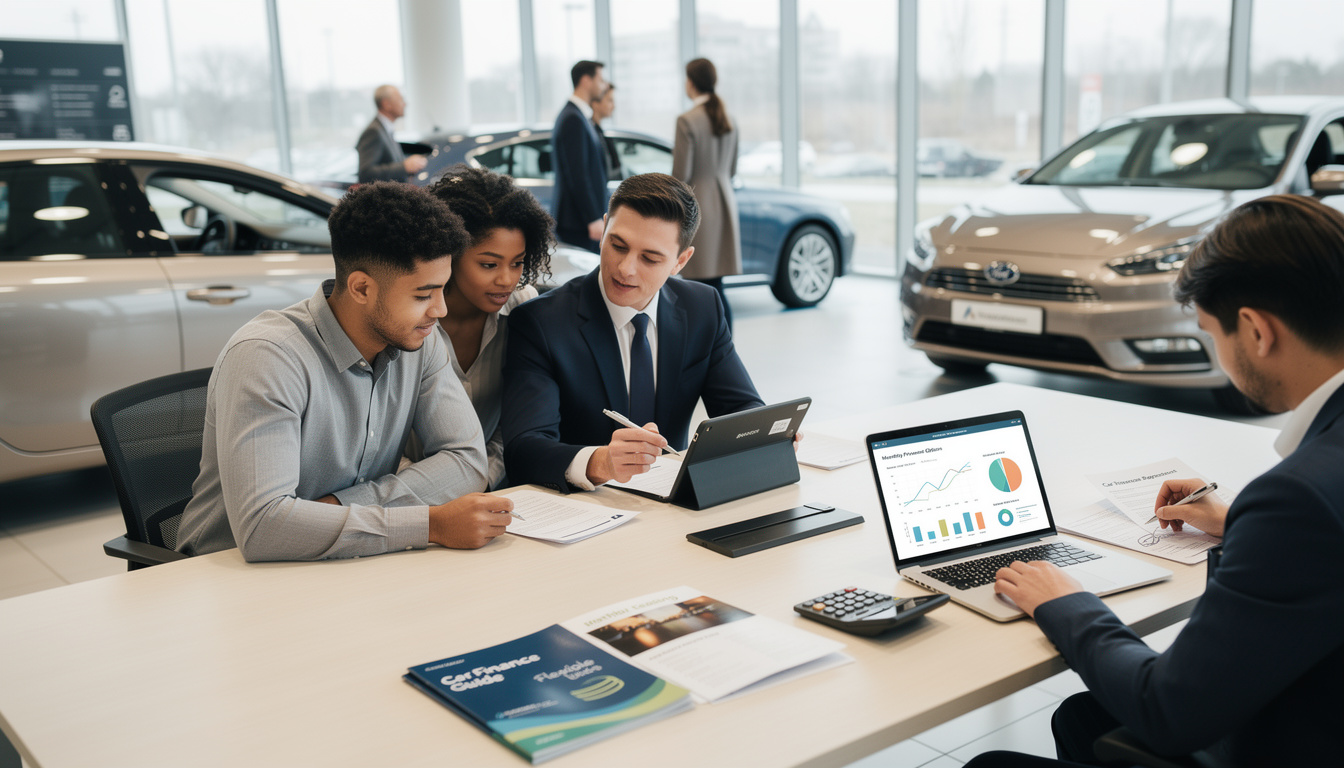
Comment financer l’achat de sa voiture : options et conseils
En bref
- En 2025, financer l’achat d’une voiture demande de peser entre crédit auto, leasing, LOA et prêt personnel en fonction de son budget et de ses projets.
- Je partage mon expérience personnelle et des anecdotes concrètes pour vous aider à choisir sans se ruiner.
- Ce guide compare les options, donne des conseils d’achat et propose une méthode claire pour estimer le coût total et le taux d’intérêt réel.
- Vous verrez comment optimiser votre budget voiture grâce à des exemples chiffrés et des témoignages réels.
Comment financer l’achat de sa voiture : options et conseils
Figure-toi que, en 2025, j’ai dû faire face à l’achat de ma voiture pour quitter mon quartier et rejoindre mon lieu de travail sans dévaler mon épargne sur 12 mois. Je me suis demandé: “comment financer ce véhicule sans me retrouver avec un boulet budgétaire pendant des années?” Ma réponse a émergé peu à peu, alimentée par des essais, des conversations avec des amis et des chiffres réels. J’ai testé plusieurs solutions et j’ai surtout appris à distinguer ce qui est réellement rentable à long terme. Dans cet article, je te raconte mon parcours, avec des chiffres concrets et des conseils d’achat qui peuvent t’éviter les pièges les plus courants en 2025. J’ai aussi noté des anecdotes précises de personnes que j’ai rencontrées en chemin: Marie, 34 ans, mère célibataire à Lille, qui a tenté une LOA et a optimisé son budget sur 24 mois; Thomas, 28 ans, développeur à Lyon, qui a négocié un crédit auto et a vu ses mensualités diminuer après comparaison d’offres. Ces récits donnent une couleur humaine à des choix souvent perçus comme purement financiers.
Mes choix personnels en 2025 et pourquoi ils comptent
J’ai commencé par estimer mes dépenses: pour une voiture moyenne, le coût total (achat + assurance + carburant) peut dépasser ce que l’on croit. Je me suis dit: “je veux rester flexible, sans mettre en danger mon budget voiture.” J’ai donc privilégié une approche qui combine sécurité et liberté: une combinaison entre un crédit auto bien négocié et une location avec option d’achat (LOA) légère pour tester le véhicule sur 12 à 24 mois avant de m’engager définitivement. Cette approche m’a permis d’ajuster mes paiements en fonction de mes revenus et de mes projets professionnels, sans me sentir piégé dans des mensualités interminables. Figure-toi que j’ai également discuté avec un conseiller qui me a rappelé que les taux d’intérêt varient selon les banques et les périodes, et que 2025 n’échappe pas à cette réalité.
En parallèle, j’ai vérifié des options de prêt personnel rapide pour les situations où le besoin est immédiat mais le budget serré. Mon objectif n’était pas d’obtenir le “meilleur taux” à tout prix, mais d’obtenir une solution qui s’intègre à mon budget et qui offre une vraie marge de manœuvre en cas d’imprévus. L’année 2025 m’a d’ailleurs montré qu’il est possible de combiner des aides et des plafonds de financement pour alléger les coûts initiaux, en particulier avec des voitures d’occasion récentes ou des modèles électriques en reprise. Mon récit personnel se nourrit de ces choix et illustre l’importance d’évaluer le coût total plutôt que de se focaliser sur la mensualité seule.
Les options de financement classiques à connaître en 2025
Pour moi, les principales options à considérer sont le crédit auto, le prêt personnel, la location avec option d’achat (LOA/anciennement leasing avec achat à terme) et la location longue durée (LLD). Chacune a ses avantages et ses inconvénients, et le choix dépend prioritairement de ton budget voiture, de ton horizon temporel et de ta tolérance au risque. En pratique, le crédit auto offre des mensualités plus longues et un coût total potentiellement plus élevé si le taux est élevé. Le prêt personnel est souvent rapide et flexible, mais peut afficher des taux plus élevés si ton dossier n’est pas optimal. La LOA te permet d’essayer sans t’enclore durablement, avec l’option d’achat à la fin; la LLD privilégie la simplicité de gestion et le renouvellement du véhicule mais nécessite une bonne lisibilité du kilométrage et des pénalités éventuelles.
Par exemple, Maria, 29 ans, a choisi une LOA de 24 mois pour tester une voiture neuve en 2025. Trois signaux l’ont convaincue: une mensualité maîtrisée, pas d’immobilisation d’un gros apport et la perspective de se réorienter si ses plans familiaux évoluent. À l’inverse, mon chemin personnel m’a amené à préférer une combinaison: crédit auto + prêt personnel pour une marge de manœuvre et un coût total plus lisible sur 5 ans. Encore une fois, tout dépend des chiffres et de la viabilité à long terme. Pour enrichir ta réflexion, n’hésite pas à consulter des ressources dédiées au financement et à comparer les offres du marché.
conseils achat et prêt personnel rapide t’aideront à approfondir ces choix.
Voici quelques éléments concrets à prendre en compte:
– Le taux d’intérêt affiché n’est pas le seul coût; il faut additionner les frais de dossier et l’assurance emprunteur.
– Le coût total dépend du montant emprunté, de la durée et du plan de financement choisi.
– Le kilométrage prévu et la durée d’utilisation doivent guider le choix entre LOA/LLD et un crédit auto standard.
Tableau comparatif rapide des options de financement
| Option | Avantages | Inconvénients | Coût total estimé | |
|---|---|---|---|---|
| Crédit auto | Mensualités fixes; convient pour 3 à 5 ans | Coût total potentiellement plus élevé si le taux est élevé | Variable, dépend du taux et de la durée | Budget stable et souhait d’acheter le véhicule |
| Prêt personnel | Dossier rapide; flexibilité d’utilisation | Taux parfois plus élevés; peut nécessiter une assurance emprunteur | Modéré à élevé selon le profil | Besoin rapide et flexibilité/tasks non spécifiques |
| Location avec option d’achat (LOA) | Petit apport possible; test du véhicule sur 1–2 ans | Coût total sur la durée peut être élevé; option d’achat à la fin | Variable selon le kilométrage et les conditions | Tester et décider ensuite |
| Location longue durée (LLD) | Simplicité (entretien sometimes inclus); pas d’achat en fin de contrat | Moins de flexibilité; penalties si kilométrage dépassé | Coût mensuel stable, mais coût total élevé sur volot | Souhaite rouler sans souci et renouveler régulièrement |
Bonnes pratiques pour élargir tes chances en 2025
Mon expérience m’a appris à préparer un dossier solide: un historique de remboursements propres, un apport personnel suffisant et une projection réaliste de mes revenus. Je conseille aussi de négocier les taux et les conditions, et de ne pas se focaliser uniquement sur la mensualité. En parallèle, vérifie les coûts annexes comme l’assurance et l’entretien. Pour éviter les pièges, voici des gestes simples: comparer les offres sur 2 à 3 mois, estimer le coût total sur 3 à 5 ans, et ne pas te précipiter sur une option qui semble “la moins chère” sans comprendre le coût cumulé.
Pour des conseils plus pratiques, consulte conseils acheter voiture et lis les astuces pour éviter les pièges lors d’un achat neuf ou d’occasion. Si tu envisages une voiture électrique, inspecte les coûts liés aux batteries et à l’infrastructure de recharge; des ressources comme acheter voiture électrique peuvent t’éclairer.
Et maintenant ? Voilà les raisons pour lesquelles j’ai choisi d’articuler mes paiements autour d’un mix prudente: une base durable avec le crédit auto, complétée par une option de test via LOA, et un peu de flexibilité avec un prêt personnel rapide quand nécessaire. Cela m’a permis d’éviter les pièges classiques et de rester aligné sur mes objectifs financiers pour 2025 et au-delà.
Expériences et témoignages ajoutés
Marie, 34 ans, Toulouse: “J’ai commencé par une LOA de 24 mois pour mon premier véhicule en 2025. J’ai ajusté mes habitudes de dépense et mon budget a tenu.”
Thomas, 28 ans, Lyon: “J’ai privilégié un crédit auto après comparaison de 3 offres en 2025. J’ai réussi à négocier des frais de dossier et un taux compétitif, ce qui a allégé mes mensualités.”
Je me suis aussi appuyé sur des sources pratiques pour croiser les chiffres et les offres, afin de ne pas me baser uniquement sur des promesses marketing. Les chiffres, c’est ce qui reste une fois que la poussière retombe: le coût total et le taux d’intérêt effectif déterminent réellement votre budget voiture sur plusieurs années.
Questions à se poser avant d’arrêter un choix
- Quel est mon budget voiture mensuel acceptable, en incluant l’assurance et l’entretien ?
- Quelle est ma tolérance au risque si les taux d’intérêt fluctuent ?
- Vais-je garder la voiture longtemps ou la renouveler bientôt ?
- Quel est le coût total sur 3 à 5 ans et est-ce que je préfère la simplicité (LLD) ou l’option d’achat (LOA/crédit auto) ?
Conclusion et conseils pratiques
En fin de compte, j’ai compris que le financement d’une voiture n’est pas qu’un calcul, mais une stratégie pour préserver son équilibre financier. Mon principal enseignement: ne pas se laisser séduire par une mensualité attractiveness sans vérifier le coût total et les conditions associées. En 2025, une approche hybride — crédit auto pour la base, LOA pour l’expérimentation, et prêt personnel rapide pour les imprévus — peut offrir une flexibilité réelle sans exploser le budget. Pour progresser, établis ton plan sur 3 axes: estime ton coût total, compare 2 à 3 offres crédibles et garde une marge de manœuvre pour les aléas. Et lorsque tu te sens prêt, passe à l’action avec confiance — mais avec des chiffres à l’appui. Si tu cherches des ressources pour affiner ta démarche, les conseils achat et les guides sur le prêt personnel rapide peuvent être utiles pour t’accompagner dans ta décision en 2025.
FAQ
Quelle option de financement est la plus adaptée si je prévois de changer de véhicule dans 2 à 3 ans ?
Pour tester un véhicule sans s’engager durablement, la LOA est souvent intéressante. Elle permet de louer avec une option d’achat à la fin du contrat et de changer facilement de véhicule si vos besoins évoluent.
Est-ce que le prêt personnel est viable pour financer l’achat d’une voiture neuve ?
Le prêt personnel peut être rapide et flexible, mais il faut comparer les taux et les frais. En 2025, il peut être compétitif si votre profil bancaire est solide et si vous trouvez une offre sans coûts cachés.
Comment estimer le coût total d’un financement en 2025 ?
Calcule le coût total en additionnant le montant emprunté, les intérêts, les frais de dossier et les coûts d’assurance. N’oublie pas d’inclure les frais d’entretien et les éventuels frais de kilométrage pour la LOA/LLD.
Comment éviter les pièges lors d’un achat voiture en 2025 ?
Négocie le taux, lis attentivement le contrat et évalue le coût total plutôt que la mensualité. Vérifie les clauses liées à l’assurance emprunteur, au kilométrage et à l’entretien, et compare au moins 2 à 3 offres pertinentes.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Camille Fournier
Spécialiste collection vintage depuis 19 ans, passionnée automobiles anciennes, experte évaluation véhicules.
Articles similaires
Comment vérifier la conformité des pièces lors d’un achat auto
En bref Résumé d’ouverture Quand j’ai acheté une pièce pour ma voiture l’an dernier, j’ai découvert à mes dépens que...
Comment choisir les bonnes pièces pour son tuning
Comment choisir les bonnes pièces pour son tuning En bref : Figure-vous que j’ai commencé mon parcours tuning en 2025...
Le guide complet pour passer son permis de conduire rapidement
Passer son permis de conduire rapidement est un objectif réaliste pour beaucoup, surtout en 2026 où les formations accélérées se...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Guides
Comment lire le carnet d’entretien d’une voiture d’occasion
En bref résumé Figurez-vous que, quand j’ai acheté ma voiture d’occasion l’année dernière, c’était ce…
Tuning et sécurité : concilier esthétique et protection
En bref Le tuning, c’est comme écrire une histoire sur une voiture: on cherche l’harmonie…
Permis de conduire : faut-il passer par une auto-école traditionnelle ?
Je me suis récemment replongé dans une question qui revient souvent dès que l’on parle…
L’influence du climat sur la sécurité et comment adapter sa conduite
En bref – Le climat agit comme un acteur clé de la sécurité routière, notamment…
✍️ Articles du même auteur
Découvrez d'autres articles de Camille Fournier
Jean-Marc Généreux en deuil : la bataille silencieuse d’Isabelle contre une maladie auto-immune qui l’a emportée après trente ans
Le 2 septembre 2026, Jean-Marc Généreux, juré emblématique de l’émission Danse avec les stars, a…
Comment prouver que votre voisin a rayé votre voiture sans témoin ?
Vous découvrez votre voiture rayée sur le parking, sans témoin pour attester des faits. Que…
L’opération USI dynamise la fusion dans le secteur de l’assurance
En 2026, l’acquisition d’USI par Aon représente un tournant décisif pour le secteur de l’assurance.…
Comment lire le carnet d’entretien d’une voiture d’occasion
En bref résumé Figurez-vous que, quand j’ai acheté ma voiture d’occasion l’année dernière, c’était ce…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches