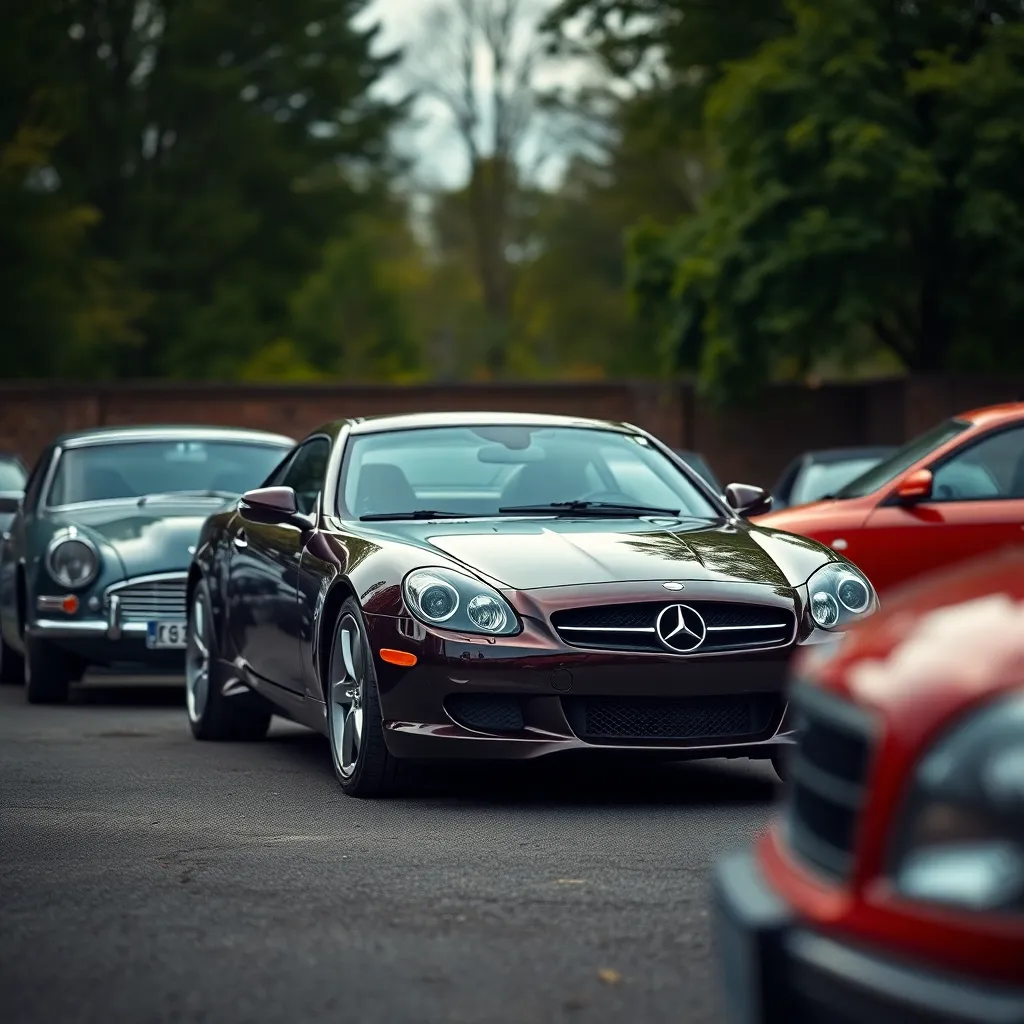
Comment choisir son assurance auto lorsque l’on a un véhicule de collection
Lorsque vous possédez un véhicule de collection, l’assurance auto se transforme en sujet à la fois technique et intime. Vous cherchez une protection qui respecte la valeur du véhicule et les conditions d’usage, sans vous faire plonger dans des primes excessives. Cet article vous propose un parcours clair pour choisir une assurance auto collection, avec des critères concrets, des exemples réalistes et des chiffres pour comparer les offres. Le véhicule de collection n’est pas qu’un objet de passion : il s’agit d’un actif dont la valeur peut fluctuer et dont le coût d’assurance dépend de l’usage réel, du profil du conducteur et des garanties proposées par l’assureur. Dans les sections qui suivent, vous découvrirez les grandes familles de garanties, les pièges à éviter et les éléments qui font la différence sur le long terme.
Pour démarrer, prenez conscience que le cadre législatif et les pratiques des assureurs varient selon les pays et les assureurs. En France, le véhicule de collection bénéficie d’un régime particulier dans certains cas, mais l’obligation générale reste l’assurance responsabilité civile, même si des garanties complémentaires peuvent être souscrites pour couvrir les dégâts matériels, le vol ou le dépannage. Vous lirez aussi comment les clubs de véhicules anciens et les associations spécialisées peuvent influencer les tarifs et les options, et pourquoi certains usages (expositions, sorties loisir, rallies) peuvent faire bouger les choix de couverture. Enfin, nous comparerons des offres réelles et vous donnerons des repères chiffrés pour estimer votre prime.
Pour aller plus loin, découvrez trouver une couverture adaptée et, si vous souhaitez approfondir les mécanismes propres à cette thématique, parcourez nos guides sur cette thématique.
L’usage et la valeur du véhicule de collection : pourquoi cela compte pour l’assurance
Imaginez votre véhicule de collection comme un actif différent des voitures quotidiennes. Il peut rester longtemps hors circulation, puis être emmené à des rassemblements ou des rallies le week-end. Cette alternance entre immobilisation et usage occasionnel a une incidence directe sur le coût et les garanties. Si le véhicule est rare ou d’époque, sa valeur peut dépasser celle d’un véhicule moderne. Cela influence le choix entre une assurance au tiers et des garanties plus complètes.
Concrètement, deux notions guident le prix et le niveau de couverture : l’usage réel (lectures, expositions, roulage occasionnel) et la valeur assurée (la valeur de collection retenue par l’assureur, qui peut être supérieure à la valeur à dire d’expert). Certaines compagnies proposent des formules « collection » qui tiennent compte de ces spécificités et qui préconisent des franchises adaptées. Vous verrez aussi que, dans certains cas, l’assureur peut exiger l’existence d’un garage sécurisé, d’un historique d’entretien et d’un carnet de service fiable pour réduire la prime.
Les garanties à considérer en priorité pour un véhicule de collection
Concrètement, les garanties se déclinent en plusieurs familles. La base reste la responsabilité civile, mais les extensions sont souvent cruciales pour préserver la valeur du véhicule et votre tranquillité lors des expositions ou des trajets courts.
- Responsabilité civile adaptée à la conduite de véhicule de collection lors d’événements et de déplacements privés.
- Garanties dégâts matériels et vol spécifiques à l’automobile ancienne, parfois avec une franchise adaptée et des plafonds modulables selon la valeur du véhicule.
- Couverture corporelle et protection juridique pour vous et les éventuels passagers lors d’un sinistre.
- Protection du matériel ancien ajouté (étuis, accessoires, pièces de rechange rares) pouvant être couverts en extension.
- Option « roulage occasionnel » ou « usage loisir », qui ajuste la prime lorsque le véhicule ne roule que rarement.
Les scénarios concrets montrent l’intérêt de ces garanties. Prenez l’exemple d’un roadster de collection d’époque, utilisé principalement lors de salons et de rallies privés. Une garantie tous risques limitée peut suffire sur une partie de la valeur, tandis que les pièces d’origine et les éléments de carrosserie demandent des garanties spécifiques et une analyse de valeur régulière. À l’inverse, pour un véhicule d’entrée de gamme pour collection, une couverture plus légère peut sembler suffisante, mais la moindre dégradation due à un vol ou à un sinistre peut avoir un coût réel bien au-delà de la prime mensuelle. Les chiffres affichés par les assureurs ne doivent pas être pris isolément : ils doivent être replacés dans le cadre de l’usage et de la valeur du véhicule.
Les chiffres clés à retenir : le coût de l’assurance collection peut varier de manière significative selon que le véhicule est exposé ou non à des risques de vol, et selon la valeur de reconstruction en cas de sinistre.
Comment évaluer la valeur à assurer et ajuster les plafonds
La première étape est d’estimer correctement la valeur du véhicule. Cette valeur peut être déterminée par un expert indépendant ou par l’assureur lui-même, selon les critères du contrat. Certains assureurs utilisent une échelle de valeur qui croît avec l’âge du véhicule et l’état de conservation, avec un plafond global pour les pièces ou les restaurations. Le point clé est d’éviter une sous-évaluation qui peut conduire à un rejet partiel ou à une compensation réduite en cas de sinistre majeur. À l’inverse, une surévaluation peut faire grimper inutilement la prime.
Ensuite, adaptez les plafonds des garanties complémentaires au regard des pièces sensibles. Des éléments comme le moulin, le système de freinage ou les carénages spéciaux peuvent nécessiter des garanties spécifiques et des franchises propres à chaque pièce. Les clubs de collection et les experts indépendants peuvent fournir des estimations comparatives et aider à actualiser la valeur réelle du véhicule au fil du temps.
Tableau comparatif des niveaux de couverture courants
| Garantie | Usage typique | Plafond indicatif | Franchise | Notes |
|---|---|---|---|---|
| Responsabilité civile | Obligatoire | À partir du minimum légal | Modeste | Base obligatoire; peut être complétée par des garanties spécifiques à la collection |
| Dégâts matériels et vol | Rallys, expositions, roulage occasionnel | Basé sur la valeur du véhicule | Variable | Important pour les pièces d’origine et les éléments rares |
| Garanties tous risques | Risque élevé (expositions, hautes valeurs) | Souvent élevé | Élevée | Souvent facultative, selon l’usage et la valeur |
| Protection juridique | Litiges, recours | Selon contrat | Variable | Peut se révéler utile pour les négociations avec les réparateurs |
Le coût réel : comprendre les tarifs et les freins courants
Les assureurs affichent des tarifs variables selon l’usage et la valeur. Pour un véhicule de collection, la prime peut être fortement modulée par l’âge du véhicule, son historique d’entretien, la localisation et le profil du conducteur. Les clubs et les associations peuvent obtenir des remises spécifiques en raison de la fidélité et du volume de ressorties du véhicule à l’année. Certaines formules prévoient une réduction lorsque le véhicule circule peu ou lorsque les trajets se cantonnent à des zones définies (expositions, rallies, circuits privés).
Dans les faits, voici des fourchettes fréquentes observées dans le secteur, en fonction de la valeur et de l’usage. Pour un véhicule d’époque de valeur médiane, en roulage occasionnel, on observe des primes mensuelles qui restent raisonnables si l’assurance est adaptée à l’usage loisir, mais augmentent si l’on craint le vol ou les dégâts spécifiques aux pièces d’origine. En revanche, l’assurance au tiers peut suffire lorsque la valeur de reconstruction est faible et l’usage est strictement limité à des expositions et des trajets courts.
“Le véhicule de collection se protège moins par les garanties tous risques que par une combinaison judicieuse de couverture responsabilité civile adaptée et d’extensions ciblées sur les pièces sensibles.”
Exemples concrets et cas d’usage pour guider votre choix
Clara, 35 ans, passionnée de voitures anciennes, possède une coupé de collection âgée de 25 ans. Elle roule environ 4 fois par an, principalement pour des expositions et des rallyes privés. Son assureur propose une formule collection avec responsabilité civile renforcée et une extension dégâts matériels limitée à 35 000 euros. Clara préfère cette option, car elle couvre les pièces d’origine et les accessoires spécifiques, tout en maîtrisant sa prime par rapport à une offre tous risques qui aurait été surévaluée pour son usage réel.
Julien, 52 ans, possède une berline classique de valeur élevée. Il participe à quelques rallies et a un garage sécurisé. Son assurance collection inclut une estimation actualisée de la valeur et des plafonds élevés pour les pièces d’époque, avec une franchise adaptée et un système de dédommagement rapide en cas de sinistre. Le coût mensuel demeure raisonnable grâce à l’usage limité et à un historique sans sinistre, mais il reste vigilant sur les conditions de garantie des pièces détachées et des carburrateurs spécifiques.
Encadré: chiffres clés et repères pratiques
« La majorité des véhicules de collection sort rarement en dehors des expositions et des rallies. Cette réalité conduit les assureurs à proposer des tarifs ajustés et des garanties sur mesure plutôt que des packages standard. »
Pour les budgets, comptez qu’une prime peut se situer entre deux chiffres lorsque la valeur du véhicule est modeste et l’usage restreint. À l’opposé, une valeur élevée et un usage actif lors d’événements peut faire grimper la prime, mais les garanties spécialisées et le cadre de tarification favorable à la collection permettent souvent d’obtenir une meilleure protection prix/performance que sur le marché des voitures modernes.
Comment choisir son assureur et négocier les conditions
Le choix de l’assureur dépend non seulement du tarif mais aussi de l’accompagnement et de la qualité du service client. Un assureur qui comprend les enjeux de la collection proposera des montages personnalisés, des évaluations régulières et un soutien lors de sinistres impliquant des pièces anciennes. L’écoute du conseiller est essentielle: vous devez être certain que votre garantie évolue avec la valeur de votre véhicule et avec les usages, sans surprises lors d’un sinistre.
Quelques conseils pour négocier sans se tromper : demandez une évaluation indépendante, privilégiez les assureurs qui publient des fiches techniques claires sur les garanties « collection », et assurez-vous que le contrat précise les conditions de garanties spécifiques aux pièces anciennes. Vérifiez aussi les conditions de résiliation et les éventuelles pénalités si vous modifiez l’usage (par exemple passage d’un usage loisir à usage régulier).
Aspects pratiques et exigences courantes chez les assureurs
- Garage sécurisé et dispositif antivol homologué: certains assureurs exigent un abri fermé et des détecteurs spécifiques pour réduire la prime.
- Historique d’entretien et carnet de service à jour: faciliter la vérification de l’état et de la valeur du véhicule.
- Contrôles annuels de valeur et d’état: actualiser la couverture en fonction des restaurations et des pièces ajoutées.
- Expositions et rallyes: ajustement des garanties et des franchises selon les événements prévus dans le calendrier.
- Limites de kilométrage annuel dédié à la collection: un facteur de tarification récurrent, parfois optionnel.
Rôles des organismes et références officielles
Plusieurs organisations et référentiels peuvent éclairer votre décision et vous aider à comparer les offres. Les sources officielles présentent les obligations de base et les garanties complémentaires envisageables, ainsi que les conditions générales associées à l’assurance des véhicules de collection. Vous pouvez vous appuyer sur les conseils d’experts et les ressources spécialisées pour évaluer la valeur du véhicule et les options disponibles. En complément, les clubs de véhicules anciens et les associations de collectionneurs participent à l’émergence de pratiques tarifaires plus justes et adaptées à ce segment.
Les guides professionnels et les associations spécialisées restent des repères utiles pour comprendre les pratiques du marché et estimer la valeur de votre véhicule à jour de son état.
Tableau récapitulatif : choisir, comparer, agir
| Élément clé | Ce qu’il faut vérifier | Impact sur la prime | Cas d’usage typique |
|---|---|---|---|
| Usage réel | Rallye, exposition, roulage loisir | Important, ajuste le niveau de couverture | Rallys annuels et expositions |
| Valeur du véhicule | Évaluation par expert, carnet de service | Directement corrélée à la prime et aux plafonds | Pièces rares et restaurations |
| Pièces d’origine | Disponibilité et coût | Élevé si nombreuses et fragiles | Pièces uniques ou rares |
| Garage et sécurité | Type de remise et dispositif antivol | Réduit la prime | Garage privé équipé |
Encadré sur les délais et la formalité
La souscription et l’attestation provisoire peuvent être délivrées rapidement lorsque l’assureur dispose d’un dossier bien documenté et d’un carnet d’entretien à jour.
FAQ (questions fréquentes)
Quel est le minimum requis pour assurer un véhicule de collection ?
Le minimum légal demeure l’assurance responsabilité civile. Cette garantie couvre les dommages matériels et corporels causés à autrui. Pour les voitures de collection, il est courant d’ajouter des garanties complémentaires pour les dégâts matériels, le vol et la protection des pièces d’origine. Le niveau exact dépend de l’usage et de la valeur du véhicule, mais une approche progressive permet de démarrer avec une couverture adaptée et de l’améliorer au fil du temps.
La souscription à un véhicule de collection peut-elle être associée à un autre véhicule ?
Oui, certains assureurs proposent des packs où le véhicule de collection est assuré en parallèle avec un véhicule plus récent utilisé au quotidien. Cette configuration peut permettre d’obtenir des tarifs globaux plus avantageux, mais elle implique souvent des conditions supplémentaires sur les usages et des vérifications accrues de l’historique du conducteur.
Comment estimer la valeur à assurer sans surcoût inutile ?
Fiez-vous à une estimation réalisée par un expert indépendant ou par l’assureur, puis demandez une seconde évaluation. Comparez cette valeur avec les prix du marché et les coûts de restauration. Notez les pièces rares et les coûts de remplacement potentiels, afin de fixer des plafonds réalistes et éviter une sous-assurance qui pourrait réduire les indemnités en cas de sinistre.
Quelles garanties complémentaires privilégier pour une utilisation régulière lors d’expositions et de rallies ?
Privilégiez une extension « dégâts matériels et vol » adaptée à la valeur du véhicule, une couverture « pièces d’origine » et une protection juridique solide. Vérifiez aussi les franchises et les exclusions propres à chaque pièce, et assurez-vous que l’assurance couvre les déplacements vers les lieux d’utilisation ou d’exposition, sans frais cachés lors des trajets.
Comment négocier son contrat et éviter les pièges courants ?
Obtenez plusieurs devis, demandez des exemples de sinistres traités et vérifiez les modalités de remise en état des pièces anciennes. Demandez l’historique des hausses tarifaires et privilégiez les assureurs qui proposent des ajustements annuels de valeur et des mécanismes de mise à jour automatique des garanties selon l’état du véhicule. Enfin, assurez-vous que les exclusions ne remettront pas en cause les pièces essentielles en cas de sinistre.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Margaud Garnier
Margaud Garnier est rédacteur pour vintageplus.fr. Passionné par les sujets du site, il partage analyses et conseils pratiques pour accompagner les lecteurs au quotidien.
Articles similaires
Quelle assurance auto privilégier pour un conducteur senior en 2026
Dans le paysage de l’assurance auto, le conducteur senior est bien loin d’être un simple cas d’inertie. Vous qui approchez ou avez franchi le cap des années ...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Assurance auto
Quelle assurance auto privilégier pour un conducteur senior en 2026
Dans le paysage de l’assurance auto, le conducteur senior est bien loin d’être un simple…
✍️ Articles du même auteur
Découvrez d'autres articles de Margaud Garnier
Comment lire un contrat d’assurance auto sans se tromper
Lire un contrat d’assurance auto peut ressembler à déchiffrer un manuel d’astronomie: beaucoup d’étoiles, peu…
Comment fonctionne l’assurance auto tous risques et pourquoi elle peut être utile
Vous cherchez à comprendre l’assurance auto tous risques et à lire entre les lignes des…
Comment comparer rapidement les devis auto en ligne sans se tromper
Vous cherchez à comparer rapidement des devis auto en ligne sans vous tromper ? Dans…
Ornikar s’offre En Voiture Simone et renforce sa position dans l’auto-école en ligne – ZDNET
Le marché des auto-écoles en ligne connaît une évolution majeure avec l’acquisition d’En Voiture Simone…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches