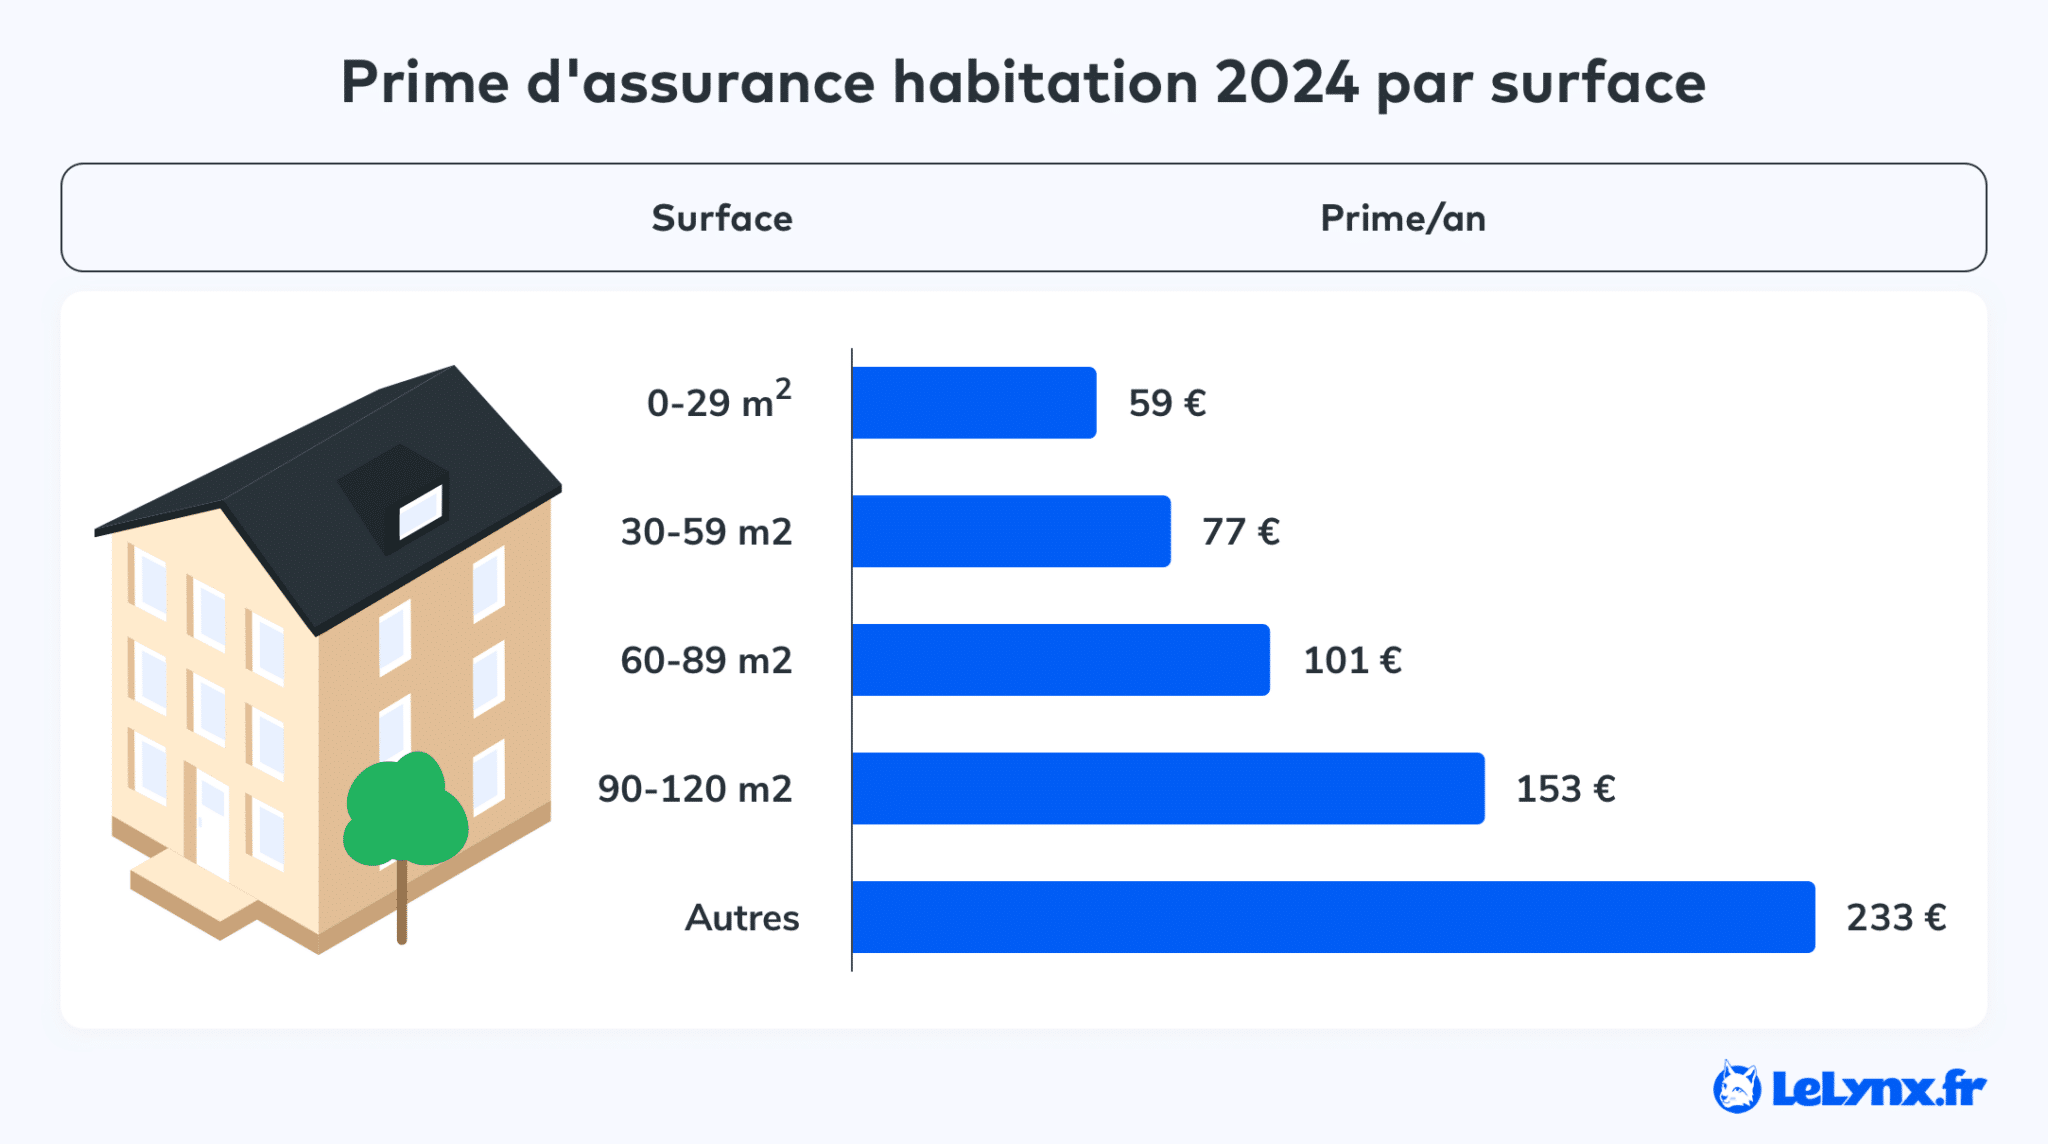
Assurance habitation en hausse en 2025 : préparez-vous à voir le prix de votre prochaine voiture s’envoler !
Les augmentations dans le secteur de l’assurance habitation en 2025 soulèvent des inquiétudes quant à l’avenir des tarifs automobiles. Les répercussions financières de ces changements affectent aussi bien les propriétaires que les automobilistes, envisageant un futur où la possession d’un véhicule deviendra de plus en plus coûteuse.
Une hausse significative de l’assurance habitation en 2025
Votre récente notification d’assurance habitation vous informe d’une augmentation tarifaire, un phénomène que de nombreux Français constatent. Cette hausse, souvent perçue comme une simple méchanceté d’assureur, cache des enjeux bien plus larges, notamment une inflation galopante et des catastrophes naturelles de plus en plus fréquentes. Cette tendance n’est pas à prendre à la légère, car elle pourrait influencer le prix de votre future voiture.
Une réalité alarmante pour les zones sinistrées
Les régions particulièrement touchées par des aléas climatiques, comme la Provence-Alpes-Côte d’Azur et la Nouvelle-Aquitaine, voient leurs primes d’assurance habitation grimper de manière significative. Des études prévisionnelles estiment que ces augmentations pourraient atteindre :
- +13 % en Provence-Alpes-Côte d’Azur
- +11 % en Nouvelle-Aquitaine
Cette dynamique n’est pas seulement locale : la surprime liée aux catastrophes naturelles a été rehaussée de 12 % à 20 %, impactant directement le budget des ménages.
| Région | Augmentation de l’assurance habitation (%) |
|---|---|
| Provence-Alpes-Côte d’Azur | +13 % |
| Nouvelle-Aquitaine | +11 % |
Les connexions entre assurance habitation et coût de l’assurance auto
Le lien entre le marché de l’assurance habitation et celui de l’assurance auto est plus fort que jamais. À mesure que les sinistres habitation augmentent, on observe également une augmentation tarifaire pour les contrats d’assurance automobile, notamment à cause de la sinistralité croissante liée au climat. Cela pousse les assureurs à revoir leurs stratégies de tarification, ce qui se traduirait par :
- Augmentation des primes d’assurance auto de 6 % à 9 % depuis le début de l’année.
- Des projections de hausse des coûts en lien avec les conditions climatiques extrêmes.
Malus écologique et Zones à Faibles Émissions : double impact financier
En parallèle, d’autres facteurs législatifs aggravent la situation. La réforme du malus écologique impose une taxe pouvant atteindre 70 000 euros pour les voitures dépassant 113 grammes de CO₂, ce qui renchérit considérablement le coût d’achat de modèles thermiques. De plus, les Zones à Faibles Émissions excluent progressivement les véhicules jugés trop polluants, orientant ainsi les acheteurs vers des véhicules neufs souvent plus coûteux.
Ajuster ses choix en fonction des fluctuations du marché
Face à ces évolutions, il est essentiel de lire votre avis d’échéance habitation comme un avertissement. Une hausse nette pourrait indiquer une réévaluation du risque par votre assureur. Des stratégies pour gérer votre budget auto comprennent :
- Choisir un véhicule conforme aux normes Crit’Air 1 pour optimiser sa valeur de revente.
- Prévoir un stationnement couvert dans les zones à risque pour diminuer les sinistres et potentiellement négocier une prime assurance plus basse.
| Stratégies d’optimisation | Avantages |
|---|---|
| Achat de véhicules Crit’Air 1 | Préserve la valeur à la revente |
| Stationnement couvert | Réduit les sinistres et primes |
Une tendance à la hausse généralisée
Les études montrent que près de 90 % des Français estiment que posséder une voiture est devenu trop onéreux. Dans ce contexte, le coût d’une voiture se situe entre 5 000 et 10 000 euros par an. Ce stress financier pousse certains à envisager sérieusement de ne plus assurer leur véhicule.
Il est crucial de rester informé sur ces questions tarifaires en suivant les évolutions du marché. Pour plus de détails sur les augmentations des prix d’assurance, consultez des articles comme celui sur les hausses d’assurance habitation et automobile.
À terme, l’intersection entre assurance habitation et coût de l’assurance auto pourrait définir l’avenir du marché automobile en France. Journaux et études s’alignent sur l’idée qu’une gestion proactive est essentielle pour naviguer cette mer complexe des prix croissants.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Camille Fournier
Spécialiste collection vintage depuis 19 ans, passionnée automobiles anciennes, experte évaluation véhicules.
Articles similaires
Baromètre Assurance Auto : Analyse et chiffres clés de février 2026
Le baromètre de l’assurance auto de février 2026 révèle une dynamique marquée par des ajustements notables des tarifs, reflet d’un...
Roanne : L'ex-gérant d’une auto-école condamné à 4 mois avec sursis après avoir conduit en état d’ivresse et sans assurance
Un ancien gérant d’auto-école à Roanne a récemment été condamné par le tribunal judiciaire à quatre mois de prison avec...
Hochul dévoile un plan ambitieux pour réduire les tarifs d'assurance automobile
Face à l’augmentation inquiétante des tarifs d’assurance automobile à New York, la gouverneure Hochul a récemment présenté un plan ambitieux...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Jean-Marc Généreux en deuil : la bataille silencieuse d’Isabelle contre une maladie auto-immune qui l’a emportée après trente ans
Le 2 septembre 2026, Jean-Marc Généreux, juré emblématique de l’émission Danse avec les stars, a…
Comment prouver que votre voisin a rayé votre voiture sans témoin ?
Vous découvrez votre voiture rayée sur le parking, sans témoin pour attester des faits. Que…
L’opération USI dynamise la fusion dans le secteur de l’assurance
En 2026, l’acquisition d’USI par Aon représente un tournant décisif pour le secteur de l’assurance.…
Rentrée : 5 abonnements à annuler en septembre avant la fin de la gratuité
La rentrée n’est pas seulement synonyme de nouveaux fournitures scolaires, mais aussi un moment crucial…
✍️ Articles du même auteur
Découvrez d'autres articles de Camille Fournier
Jean-Marc Généreux en deuil : la bataille silencieuse d’Isabelle contre une maladie auto-immune qui l’a emportée après trente ans
Le 2 septembre 2026, Jean-Marc Généreux, juré emblématique de l’émission Danse avec les stars, a…
Comment prouver que votre voisin a rayé votre voiture sans témoin ?
Vous découvrez votre voiture rayée sur le parking, sans témoin pour attester des faits. Que…
L’opération USI dynamise la fusion dans le secteur de l’assurance
En 2026, l’acquisition d’USI par Aon représente un tournant décisif pour le secteur de l’assurance.…
Comment lire le carnet d’entretien d’une voiture d’occasion
En bref résumé Figurez-vous que, quand j’ai acheté ma voiture d’occasion l’année dernière, c’était ce…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches