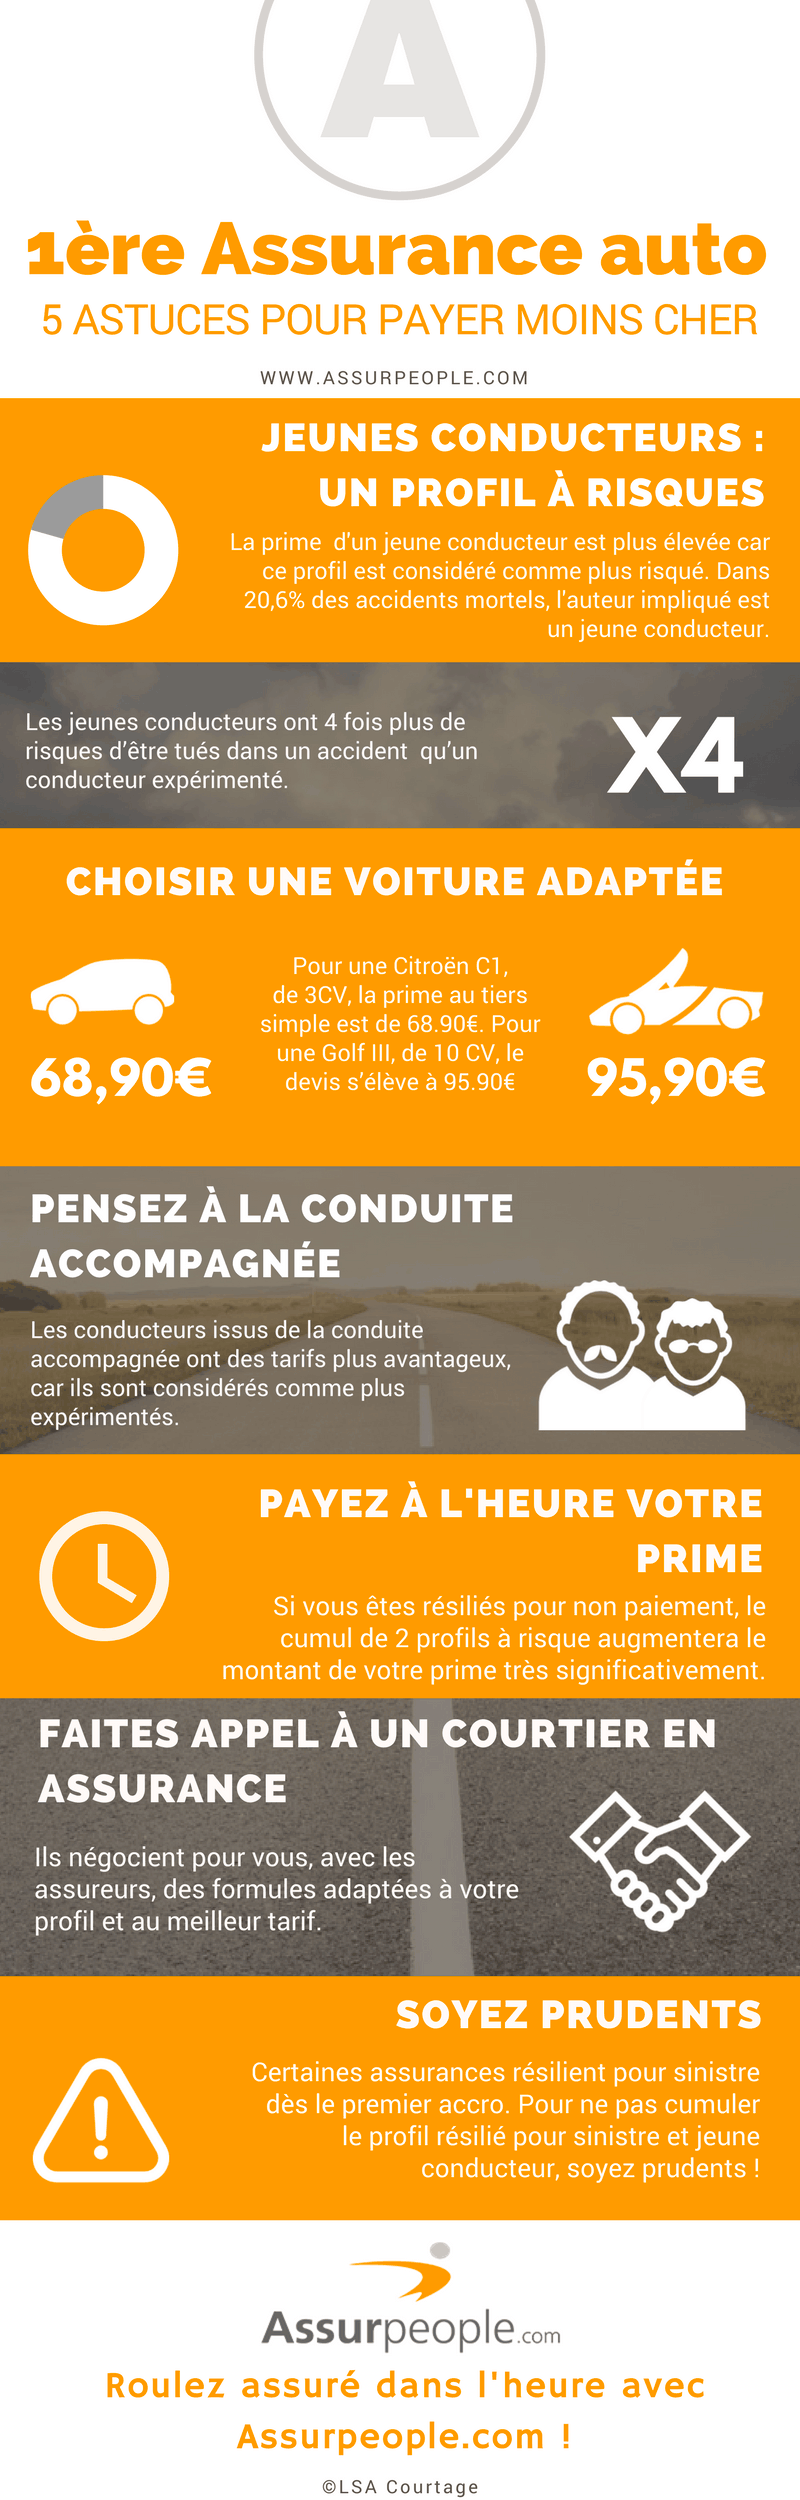
Assurance auto : les raisons derrière le double tarif pour les jeunes conducteurs
Les jeunes conducteurs sont souvent confrontés à des tarifs d’assurance auto considérablement plus élevés que leurs aînés. En 2025, ils paient, en moyenne, plus de 1 100 € par an pour assurer leur véhicule, une somme presque deux fois supérieure à celle des conducteurs expérimentés. Ce phénomène mérite d’être analysé en détail pour mieux comprendre les raisons de cette disparité tarifaire et les solutions possibles pour réduire ces coûts.
Pourquoi l’assurance auto est-elle plus chère pour les jeunes conducteurs ?
Le coût de l’assurance auto pour les jeunes automobilistes est souvent confronté à un phénomène de double tarif. Plusieurs facteurs expliquent ce surcoût, notamment :
- Profil à risque : Les assureurs considèrent les jeunes conducteurs comme un profil à risque, en raison d’une expérience de conduite limitée.
- Statistiques de sinistralité : En termes de responsabilité dans les accidents, 60 % des jeunes conducteurs sont responsables d’incidents, contre 50 % pour les plus âgés.
- Surprime appliquée : Une surprime réglementaire est appliquée aux nouveaux conducteurs, reflétant le risque plus élevé de sinistres.
| Catégorie de conducteur | Coût moyen (2025) |
|---|---|
| Jeunes conducteurs | 1 100 € |
| Conducteurs expérimentés | 590 € |
Comprendre la tarification assurance pour les jeunes
La tarification assurance pour les jeunes est particulièrement influencée par divers facteurs. Au-delà de la surprime, les jeunes conducteurs sont souvent tenus de faire face à d’importantes différences dans la prime d’assurance, surtout s’ils ne peuvent pas prouver un historique d’assurance. Cela inclut :
- Les jeunes conducteurs sans antécédents d’assurance, même à 40 ans, sont considérés comme débutants.
- La nécessité d’être inscrit comme conducteur secondaire sur un contrat familial pour accumuler de l’expérience et éviter une prime trop élevée.
Les solutions pour alléger le coût de l’assurance
Face à ces tarifs élevés, plusieurs solutions peuvent aider à réduire le coût assurance pour les jeunes conducteurs. Voici quelques stratégies :
- Conduite accompagnée : Cette méthode peut réduire la surprime de moitié.
- Inscription sur le contrat familial : À partir de l’obtention du permis, cela permet d’accumuler de l’expérience.
- Choix du véhicule : Les jeunes privilégient des modèles tels que la Renault Clio 3 ou la Zoé, majoritairement en occasion (95 %).
- Assurances connectées : Des options avec boîtier de suivi de conduite peuvent réduire la prime.
- Loi Hamon : Permet de changer d’assurance après un an pour renégocier son contrat facilement.
| Stratégies de réduction des coûts | Impact potentiel |
|---|---|
| Conduite accompagnée | Réduction de la surprime de 50% |
| Inscription sur contrat familial | Accumulation d’expérience |
| Choix de véhicule d’occasion | Réduction des primes |
Le rôle de l’historique d’assurance dans la tarification
L’histoire d’assurance d’un conducteur joue un rôle crucial dans la tarification assurance. Pour éviter d’être considéré comme novice, il est important d’avoir un historique d’assurance. Les jeunes conducteurs doivent être proactifs quant à leur couverture :
- Déclarer leur statut sur le contrat de leurs parents pour accumuler des années d’expérience.
- Clauses de fidélité et programmes d’assurance qui encouragent un bon comportement de conduite.
- Évaluer les offres en ligne pour trouver la meilleure tarification.
La dynamique autour des jeunes conducteurs et des tarifs d’assurance nécessite une compréhension approfondie des mécanismes en jeu. En adoptant des stratégies avisées, il est possible de réduire le fardeau financier lié à l’assurance auto tout en conservant une couverture adéquate.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Camille Fournier
Spécialiste collection vintage depuis 19 ans, passionnée automobiles anciennes, experte évaluation véhicules.
Articles similaires

Vacances d'été 2025 : la hausse des vols sans effraction sur l'A9 et l'AP-7
À l’approche des vacances d’été 2025, une inquiétude grandissante se dessine pour les automobilistes empruntant l’A9 et l’AP-7. Sur ces...
Sécurité routière : comprendre l’importance du port de la ceinture
Résumé : Cet article raconte, à travers mon expérience personnelle et des chiffres 2025-2026, pourquoi le port de la ceinture...
Top des comptes bancaires professionnels incontournables pour auto-entrepreneurs en 2026
Pour les auto-entrepreneurs, disposer d’un compte bancaire professionnel n’est pas seulement une question de conformité, mais aussi un atout pour...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Jean-Marc Généreux en deuil : la bataille silencieuse d’Isabelle contre une maladie auto-immune qui l’a emportée après trente ans
Le 2 septembre 2026, Jean-Marc Généreux, juré emblématique de l’émission Danse avec les stars, a…
Comment prouver que votre voisin a rayé votre voiture sans témoin ?
Vous découvrez votre voiture rayée sur le parking, sans témoin pour attester des faits. Que…
L’opération USI dynamise la fusion dans le secteur de l’assurance
En 2026, l’acquisition d’USI par Aon représente un tournant décisif pour le secteur de l’assurance.…
Rentrée : 5 abonnements à annuler en septembre avant la fin de la gratuité
La rentrée n’est pas seulement synonyme de nouveaux fournitures scolaires, mais aussi un moment crucial…
✍️ Articles du même auteur
Découvrez d'autres articles de Camille Fournier
Jean-Marc Généreux en deuil : la bataille silencieuse d’Isabelle contre une maladie auto-immune qui l’a emportée après trente ans
Le 2 septembre 2026, Jean-Marc Généreux, juré emblématique de l’émission Danse avec les stars, a…
Comment prouver que votre voisin a rayé votre voiture sans témoin ?
Vous découvrez votre voiture rayée sur le parking, sans témoin pour attester des faits. Que…
L’opération USI dynamise la fusion dans le secteur de l’assurance
En 2026, l’acquisition d’USI par Aon représente un tournant décisif pour le secteur de l’assurance.…
Comment lire le carnet d’entretien d’une voiture d’occasion
En bref résumé Figurez-vous que, quand j’ai acheté ma voiture d’occasion l’année dernière, c’était ce…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches